Desde 2010 a lira turca passou de cerca de 1,50 para quase 50 por dólar, depois que Erdogan demitiu os presidentes do Banco Central que resistiam aos cortes de juros. A autonomia do BC é a última barreira entre o regime Lula e a mesma receita, e o investidor já está precificando esse risco.
NOVA YORK — Em 2010, um dólar comprava cerca de 1,50 lira turca. Hoje compra perto de 50. A moeda perdeu mais de 95% do valor em 16 anos, sem guerra, sem calote da dívida e sem hiperinflação clássica. O que a Turquia teve foi um presidente que decidiu que os juros cairiam por ordem dele, não importava o que a inflação estivesse fazendo. Para quem está pensando em investir no Brasil agora, o caso turco funciona menos como notícia estrangeira e mais como manual.
A Turquia provou que um banco central não precisa ser extinto para parar de funcionar. Basta ele aprender que o presidente pode ser demitido num sábado. Em Brasília, o partido no poder passou três anos dizendo em voz alta o que pensa da instituição que define os juros do país.
Como a Turquia quebrou a própria moeda
O presidente Recep Tayyip Erdogan defende há anos que juros altos causam inflação, o contrário do que pratica praticamente todo banco central do mundo. Entre 2019 e 2021 ele demitiu presidentes do Banco Central em sequência. O caso mais claro foi o de Naci Agbal, que elevou a taxa para 19% e estabilizou a lira por alguns meses. Ficou cerca de quatro meses no cargo. Foi demitido num sábado de março de 2021 e, na segunda-feira seguinte, a lira chegou a cair 15% em um único pregão. Integrantes do comitê de política monetária que resistiam aos cortes também foram afastados.
A partir do fim de 2021 o banco cedeu. A taxa caiu de 19% para 8,5% até fevereiro de 2023, enquanto a inflação oficial batia 85,5% em outubro de 2022. O juro real ficou profundamente negativo, perto de menos 40% em alguns momentos. O poupador correu para o dólar e o ouro, as reservas secaram e a desvalorização alimentou mais inflação. Para segurar a fuga sem subir juros, Ancara criou os depósitos protegidos contra o câmbio, o KKM, que jogou o risco cambial no colo do Tesouro a um custo estimado em mais de 60 bilhões de dólares. O mecanismo foi fechado para novas aplicações em agosto de 2025. Depois da eleição de 2023, Erdogan trouxe de volta uma equipe ortodoxa, liderada pelo ministro Mehmet Şimşek, e a taxa foi a 50%. A inflação cedeu, mas segue muito acima da meta, e a lira continua perto de 50 por dólar.
Por que isso importa
O real também perdeu valor desde 2010, de cerca de R$ 1,75 para algo entre R$ 5,10 e R$ 5,50 por dólar, uma perda da ordem de três vezes, não de trinta. A diferença é institucional. O Brasil tem regime de metas de inflação desde 1999 e, desde 2021, autonomia formal do Banco Central, com mandatos fixos de quatro anos para presidente e diretores, descasados do mandato presidencial. Essa lei foi aprovada no governo Jair Bolsonaro. O regime Lula atacou a autonomia desde o primeiro dia: Lula criticou publicamente e repetidas vezes o BC e o então presidente Roberto Campos Neto pelo nível dos juros, e hoje os indicados dele já são maioria na diretoria. A projeção do mercado para os quatro anos do regime Lula já aponta mais inflação e real mais fraco, e a The Economist alertou que o investidor está indo embora.
O que está comprovado
Os números turcos são registro público do Banco Central da República da Turquia e do instituto oficial de estatística. No Brasil, o Copom se reúne em meio à incerteza fiscal pós-eleição, e a expectativa majoritária do mercado, segundo o material analisado pelo The Watch Post Daily, é de manutenção da Selic em 13,75%, interrompendo o ciclo recente de cortes. Nenhuma autoridade brasileira propôs formalmente revogar a lei de autonomia de 2021. A comparação não é perfeita: endividamento, estrutura econômica e política são diferentes. Mas lei se muda, o Conselho Monetário Nacional define a meta de inflação, e a barreira só é tão forte quanto a disposição do governo de respeitá-la.
A Turquia mostra a sequência com clareza: primeiro os ataques políticos ao banco central, depois as nomeações amigas, depois os cortes contra a inflação, e por fim a moeda paga a conta. O Brasil já atravessou os dois primeiros passos, sob um governo cuja vitória em 2022 ainda é contestada por milhões de eleitores. Para quem vai decidir onde colocar dinheiro nos próximos quatro anos, a pergunta não é se o Brasil é a Turquia hoje. É se o regime em Brasília vai deixar a última instituição independente da economia continuar fazendo o seu trabalho.
O The Watch Post Daily continuará acompanhando o caso. Fontes: Banco Central da República da Turquia, Instituto de Estatística da Turquia, Banco Central do Brasil, Lei Complementar 179/2021 e dados econômicos compilados pelo The Watch Post Daily.
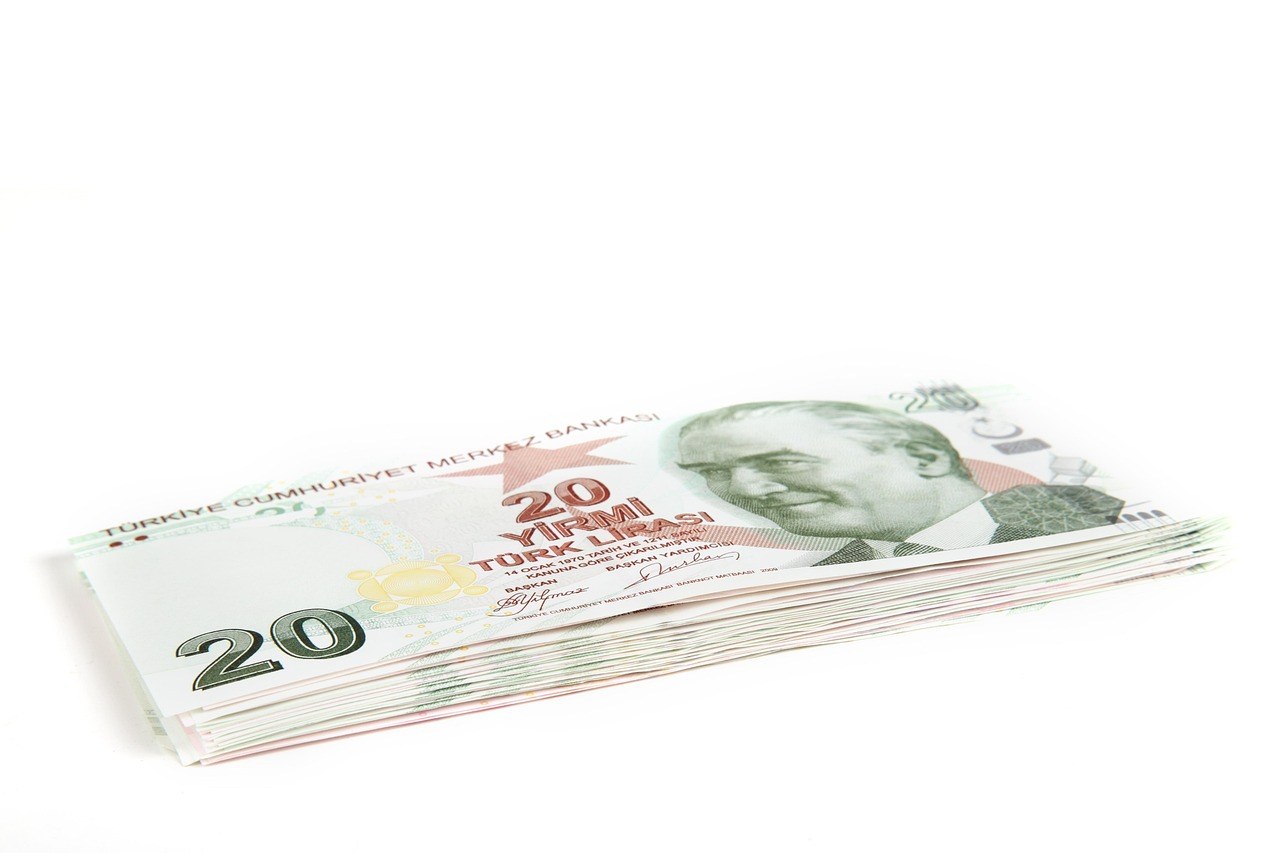
Imagem destacada: cédulas de lira turca, foto de PublicDomainPictures no Pixabay, licenciada para uso comercial sem exigência de atribuição.

COMMENTS